

AfA-Rechner 2026
Abschreibung berechnen mit kostenlosem AfA-Rechner 2026
Eine Abschreibung zu berechnen, klingt erstmal nach komplexen Formeln, unterschiedlichen Nutzungsdauern und jeder Menge Rechenarbeit. Mit unserem kostenlosen AfA-Rechner geht es deutlich einfacher. Du machst ein paar Angaben und erhältst direkt deine Abschreibungsbeträge für dein Anlagegut.
Du erfährst hier genau, wie unser AfA-Rechner funktioniert und was du damit berechnen kannst. Außerdem erklären wir dir, was hinter der AfA steckt, wie du die passende Nutzungsdauer für dein Wirtschaftsgut findest und welche Abschreibungsmethoden es grundsätzlich gibt. So kannst du deine Abschreibungen nachvollziehen und die Berechnung Schritt für Schritt verstehen.
AfA-Rechner 2026: Abschreibung in wenigen Klicks berechnen
Mit unserem AfA-Rechner berechnest du in wenigen Klicks, wie hoch die jährliche Abschreibung für deine Anschaffung ausfällt. Gib einfach Anschaffungszeitpunkt, Kosten und Nutzungsdauer ein und der Rechner zeigt dir direkt die entsprechenden Abschreibungsbeträge sowie deinen Abschreibungsplan.
So funktioniert der kostenlose Abschreibungsrechner
Um deine Abschreibungen zu berechnen, musst du bei unserem AfA-Rechner nur drei Angaben machen:
- Anschaffungszeitpunkt: Wähle den Monat und das Jahr, in dem du dein Anlagegut erworben hast. So kann der Rechner berücksichtigen, ab wann die Abschreibung beginnt.
- Anschaffungsbetrag: Trage den Betrag ein, den du für dein Anlagegut oder für die Herstellung gezahlt hast. Dabei kannst du zwischen Brutto- und Nettobetrag wählen. Gibst du den Bruttobetrag an, zieht der Rechner automatisch 19 % Umsatzsteuer (16 % für die zweite Jahreshälfte 2020) ab, da der Nettobetrag die Basis für die Abschreibung ist. Wichtig für Kleinunternehmer: Da du keine Vorsteuer abziehen kannst, gehören die Anschaffungskosten inklusive Umsatzsteuer zur Bemessungsgrundlage. Trage deine Bruttokosten deshalb als Nettokosten ein, damit der Rechner keine Umsatzsteuer abzieht.
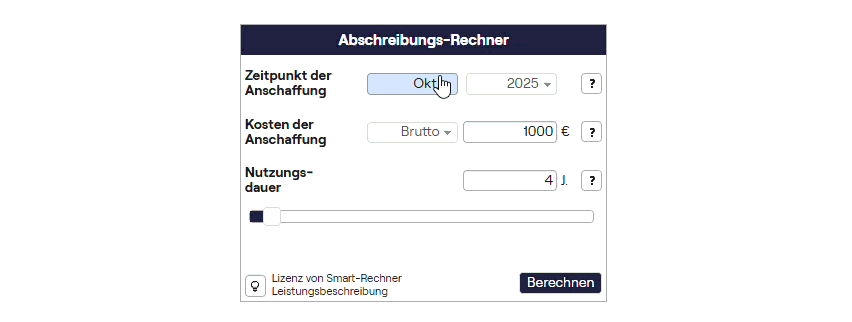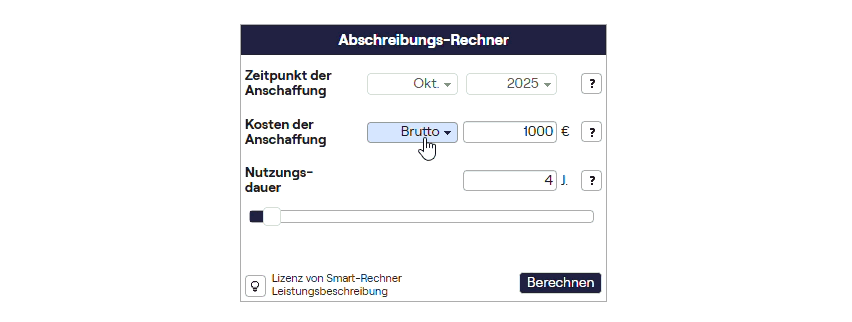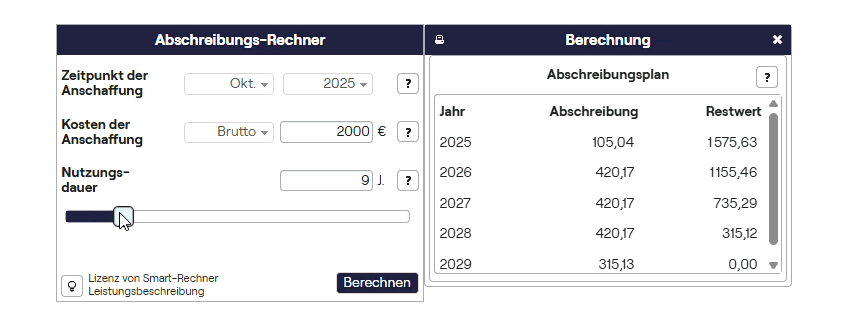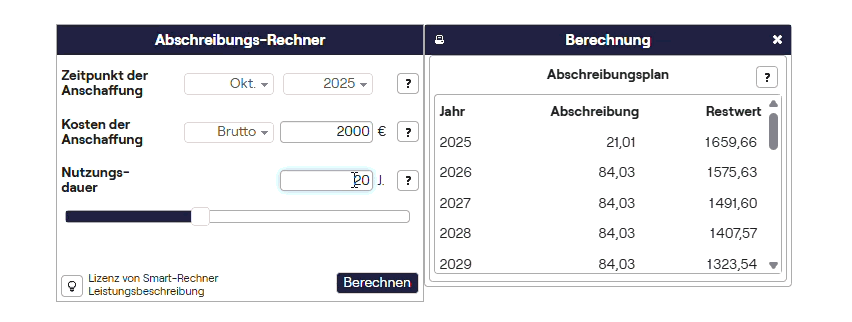
- Nutzungsdauer: Gib die Anzahl der Jahre an, über die du dein Anlagegut geschäftlich nutzen und abschreiben wirst. Du kannst hierfür den Schieberegler oder das Textfeld verwenden. Welche Nutzungsdauer für dein Anlagegut gilt, kannst du in den AfA-Tabellen des Bundesfinanzministeriums nachschauen (dazu später mehr).
Nach dem Klick auf „Berechnen“ erstellt der Abschreibungsrechner automatisch deinen individuellen Abschreibungsplan. Darin siehst du die jährlichen Abschreibungsbeträge und den jeweiligen Restbuchwert deines Anlageguts. Hast du unterjährig gekauft, berücksichtigt der AfA-Rechner außerdem die anteiligen Beträge im ersten und letzten Abschreibungsjahr.
Wie einfach das funktioniert, siehst du in der folgenden Animation.
Welche Abschreibungsmethoden kann ich mit dem AfA-Rechner berechnen?
Mit unserem AfA-Rechner kannst du die lineare Abschreibung berechnen. Dabei verteilst du die Anschaffungskosten gleichmäßig über die Nutzungsdauer deines Wirtschaftsguts. Eine degressive Abschreibung kannst du mit dem Rechner aktuell nicht berechnen. Wie diese und weitere Abschreibungsmethoden funktionieren und wie du sie selbst berechnest, zeigen wir dir weiter unten.
Was bedeutet AfA?
AfA steht für Absetzung für Abnutzung. So bezeichnet das Steuerrecht die Abschreibung von abnutzbaren Wirtschaftsgütern, die du längerfristig für dein Unternehmen nutzt. Statt die gesamten Anschaffungs- oder Herstellungskosten direkt im Anschaffungsjahr vollständig als Betriebsausgabe abzusetzen, werden sie steuerlich über die betriebsgewöhnliche Nutzungsdauer des Wirtschaftsguts abgeschrieben (dazu gleich noch mehr). Die steuerliche Grundlage dafür bildet § 7 des Einkommensteuergesetzes (EStG).
Dahinter steckt ein einfaches Prinzip: Anlagegüter wie Maschinen, Fahrzeuge oder Büroausstattung verlieren durch ihre Nutzung mit der Zeit an Wert. Diesen Wertverlust bildest du mit der AfA in deiner Buchhaltung ab. Der jeweilige Abschreibungsbetrag mindert deinen Gewinn und damit grundsätzlich deine steuerliche Bemessungsgrundlage.
Effiziente AfA-Buchung ohne Stress: Ganz einfach mit sevdesk
Mit sevdesk kannst du deine Anlagegüter direkt in der Buchhaltungssoftware erfassen und die Abschreibung automatisch berechnen und verbuchen lassen. Dafür legst du deine Anschaffung als Anlagegut an und wählst die passende Abschreibung aus. Bei der richtigen Nutzungsdauer hilft dir sevdesk mit den Angaben aus der AfA-Tabelle – ganz ohne eigene Recherche.
Die Berechnung und Verbuchung der Abschreibungsbeträge übernimmt sevdesk anschließend automatisch für dich. Einmal angelegt, findest du deine Anlagegüter und die zugehörigen Daten jederzeit in deiner Anlagenübersicht. Die Abschreibungsbeträge fließen außerdem direkt in deine EÜR oder GuV ein.
So sparst du dir manuelle Berechnungen, behältst deine Anlagegüter im Blick und hast deine Abschreibungen sauber in deiner Buchhaltung erfasst.
Teste sevdesk 14 Tage kostenlos, automatisiere deine Abschreibungen mit wenigen Klicks und erlebe, wie einfach Abschreibungen und Buchhaltung sein können.
Mehr zu den sevdesk-Funktionen für Abschreibungen und Anlagenverwaltung →
AfA-Tabelle: Nutzungsdauer für dein Anlagegut finden
Damit du deine Abschreibung berechnen kannst, brauchst du die betriebsgewöhnliche Nutzungsdauer deines Anlageguts. Eine wichtige Orientierung dafür liefern die AfA-Tabellen des Bundesfinanzministeriums. Darin findest du für zahlreiche Wirtschaftsgüter Angaben dazu, über wie viele Jahre sie üblicherweise genutzt und abgeschrieben werden.
Das Bundesfinanzministerium stellt dafür eine allgemeine AfA-Tabelle für branchenübergreifend verwendete Anlagegüter sowie verschiedene branchenspezifische Tabellen bereit. Die angegebenen Nutzungsdauern beruhen auf Erfahrungswerten aus der steuerlichen Betriebsprüfung und bilden eine wichtige Grundlage für die Berechnung deiner Abschreibung.
Wichtig: Die Nutzungsdauern aus den AfA-Tabellen kannst du nicht beliebig verändern oder frei wählen, da die Tabellen als anerkannte Grundlage für die steuerliche Abschreibung gelten. Möchtest du eine kürzere Nutzungsdauer ansetzen, musst du diese im Einzelfall begründen und glaubhaft machen können.
Hast du die passende Nutzungsdauer gefunden, kannst du sie direkt in unseren AfA-Rechner eintragen und deine Abschreibung berechnen.
Mehr zum Thema Nutzungsdauer findest du in unserem Ratgeber zur AfA-Tabelle.
Übersichtstabelle: Wie lange musst du deine Güter abschreiben?
Damit du nicht lange in den AfA-Tabellen suchen musst, findest du hier die gängigen Nutzungsdauern verschiedener Anlagegüter auf einen Blick:
Abschreibung berechnen: die wichtigsten Formeln im Überblick
Wie du eine Abschreibung berechnest und welche Formeln du dafür verwendest, hängt von der jeweiligen Abschreibungsmethode ab. Am häufigsten kommt die lineare Abschreibung zum Einsatz. Daneben gibt es weitere Methoden, mit denen sich beispielsweise ein stärkerer Wertverlust in den ersten Jahren oder die tatsächliche Nutzung eines Anlageguts abbilden lässt.
Welche Methode wie funktioniert und welche Vor- und Nachteile es jeweils gibt, zeigt dir zunächst dieser Überblick:
Lineare Abschreibung berechnen: Formel & Beispiel
Bei der linearen Abschreibung, der gängigsten Abschreibungsmethode im Rechnungswesen, verteilst du die Anschaffungs- oder Herstellungskosten gleichmäßig auf die Nutzungsdauer deines Wirtschaftsguts. Dadurch ist der Abschreibungsbetrag grundsätzlich jedes Jahr gleich hoch.
Für die Berechnung nutzt du folgende Formel:
Abschreibungsbetrag pro Jahr = Anschaffungs- oder Herstellungskosten (netto) ÷ Nutzungsdauer in Jahren
Um dir zu zeigen, wie eine lineare Abschreibung konkret aussieht, nehmen wir ein einfaches Beispiel: Stell dir vor, du hast im Juli 2025 einen Fernseher für 1.000 Euro netto (1.190 Euro brutto) gekauft. Laut AfA-Tabelle beträgt die Nutzungsdauer 7 Jahre. Daraus ergibt sich zunächst folgende jährliche Abschreibung:
1.000 Euro ÷ 7 Jahre = 142,86 Euro pro Jahr
Da du den Fernseher allerdings im Juli und nicht im Januar gekauft hast, kannst du im ersten Jahr nicht den vollen Jahresbetrag abschreiben. Bei einer unterjährigen Anschaffung berechnest du die lineare AfA monatsgenau:
Zeitanteilige Abschreibung = jährlicher Abschreibungsbetrag ÷ 12 × Anzahl der Monate
Der Juli zählt als Anschaffungsmonat bereits mit. Für 2025 kannst du den Fernseher daher für sechs Monate abschreiben:
142,86 Euro ÷ 12 × 6 = 71,43 Euro
So entwickelt sich die lineare Abschreibung über den gesamten Zeitraum:
* Kauf im Juli 2025: daher zeitanteilige Abschreibung für 6 Monate.
Du siehst also: In den vollen Abschreibungsjahren bleibt der Betrag mit 142,86 Euro gleich. Lediglich im ersten und letzten Jahr fällt er aufgrund der unterjährigen Anschaffung geringer aus.
Degressive Abschreibung berechnen: Formel & Beispiel
Bei der degressiven Abschreibung bleibt zwar der Abschreibungssatz (= Prozentsatz) jedes Jahr gleich. Du wendest ihn jedoch nicht immer auf die ursprünglichen Anschaffungskosten an, sondern auf den jeweiligen Restbuchwert. Dadurch fallen die Abschreibungsbeträge und werden von Jahr zu Jahr kleiner.
Die höheren Abschreibungsbeträge in den ersten Jahren können dabei einen stärkeren Wertverlust zu Beginn der Nutzungsdauer widerspiegeln. Das kann beispielsweise bei Wirtschaftsgütern sinnvoll sein, die gerade in den ersten Jahren vergleichsweise schnell an Wert verlieren. Gleichzeitig kannst du durch die höheren Abschreibungsbeträge zu Beginn deinen steuerpflichtigen Gewinn stärker mindern und damit Steuerzahlungen zeitlich nach hinten verschieben.
Seit dem Investitionssofortprogramm 2025 darfst du für begünstigte bewegliche Wirtschaftsgüter, die du zwischen dem 01.07.2025 und 31.12.2027 angeschafft hast, einen degressiven Abschreibungssatz von bis zu 30 % bzw. maximal dem 3-fachen linearen AfA-Satz ansetzen. Die Berechnung erfolgt weiterhin geometrisch-degressiv vom jeweiligen Restwert.
Für die Berechnung gilt daher:
Degressiver Abschreibungsbetrag = Anschaffungs- bzw. Restbuchwert × degressiver Abschreibungssatz
Ein Beispiel: Du kaufst am 10.01.2026 eine Maschine für 24.000 Euro netto. Ihre Nutzungsdauer beträgt 12 Jahre. Der lineare AfA-Satz liegt damit bei 8,33 %. Das 3-Fache entspricht 24,99 %. Da dieser Wert unter der Höchstgrenze von 30 % liegt, kannst du für die degressive Abschreibung einen Satz von 24,99 % ansetzen.
So entwickeln sich die Abschreibungsbeträge in den ersten drei Jahren:
Progressive Abschreibung berechnen: Formel & Beispiel
Die progressive Abschreibung ist ein kaum genutzter Sonderfall der Abschreibungsmethoden. Bei ihr steigt der Abschreibungsbetrag von Jahr zu Jahr an. Damit funktioniert sie genau umgekehrt zur degressiven Abschreibung. Sie kann einen Wertverlust abbilden, der mit zunehmender Nutzungsdauer stärker wird, beispielsweise bei einer Maschine, die du erst nach und nach stärker im Betrieb einsetzt.
Für die Berechnung ermittelst du zunächst den Abschreibungsbetrag je Nutzungsanteil:
Abschreibungsbetrag je Nutzungsanteil = Anschaffungs- oder Herstellungskosten ÷ Summe der Jahreszahlen (1 + 2 + … + n)
Anschließend multiplizierst du diesen Betrag mit dem jeweiligen Nutzungsjahr. Bei einer Nutzungsdauer von fünf Jahren steigt der Faktor beispielsweise von 1 im ersten Jahr auf 5 im letzten Jahr.
Ein Beispiel: Du kaufst ein Wirtschaftsgut für 15.000 Euro mit einer Nutzungsdauer von fünf Jahren. Die Summe der Nutzungsjahre beträgt:
1 + 2 + 3 + 4 + 5 = 15
Damit ergibt sich ein Abschreibungsbetrag je Nutzungsanteil von:
15.000 Euro ÷ 15 = 1.000 Euro
Die progressive Abschreibung entwickelt sich anschließend so:
Leistungsbezogene Abschreibung berechnen: Formel & Beispiel
Bei der leistungsbezogenen Abschreibung richtet sich der Abschreibungsbetrag nach der tatsächlichen Leistung deines Wirtschaftsguts. Bei einer Maschine können das beispielsweise die geleisteten Betriebsstunden sein. Je stärker du das Wirtschaftsgut in einem Jahr nutzt, desto höher fällt die Abschreibung aus.
Zunächst berechnest du den Abschreibungsbetrag pro Leistungseinheit mit folgender Formel:
Abschreibungsbetrag pro Leistungseinheit = Anschaffungs- oder Herstellungskosten ÷ voraussichtliche Gesamtleistung
Ein Beispiel: Unsere Maschine kostet 24.000 Euro und soll während ihrer gesamten Nutzungsdauer von 12 Jahren voraussichtlich 4.800 Betriebsstunden leisten. Damit ergibt sich folgender Abschreibungsbetrag pro Leistungseinheit:
24.000 Euro ÷ 4.800 Betriebsstunden = 5 Euro pro Betriebsstunde
Anschließend multiplizierst du diesen Betrag mit der tatsächlichen Leistung des jeweiligen Jahres:
Jährlicher Abschreibungsbetrag = Abschreibungsbetrag pro Leistungseinheit × tatsächliche Jahresleistung
Läuft die Maschine im ersten Jahr 1.000 Stunden, kannst du 5.000 Euro abschreiben. Bei 300 Betriebsstunden im zweiten Jahr beträgt die Abschreibung entsprechend 1.500 Euro.
Unterschied zwischen linearer und degressiver Abschreibung
Die Wahl der Abschreibungsmethode beeinflusst, wie sich deine Abschreibungsbeträge über die Nutzungsdauer verteilen. Dadurch kann sie sich auch auf deine Liquidität und deine Steuerlast auswirken.
Die lineare Abschreibung ist die einfachste Variante. Hier verteilst du die Herstellungs- oder Anschaffungskosten gleichmäßig über die gesamte Nutzungsdauer. Das bedeutet: Du hast jedes Jahr denselben Abschreibungsbetrag. Bei einem Kauf mitten im Anschaffungsjahr berechnest du die Abschreibung zeitanteilig. Dabei spielt es keine Rolle, an welchem Tag im Monat du das Wirtschaftsgut gekauft hast, der Kaufmonat wird immer vollständig berücksichtigt. Im letzten Jahr schreibst du dann den verbleibenden Restbetrag ab. Danach ist das Wirtschaftsgut steuerlich komplett „verbraucht“.
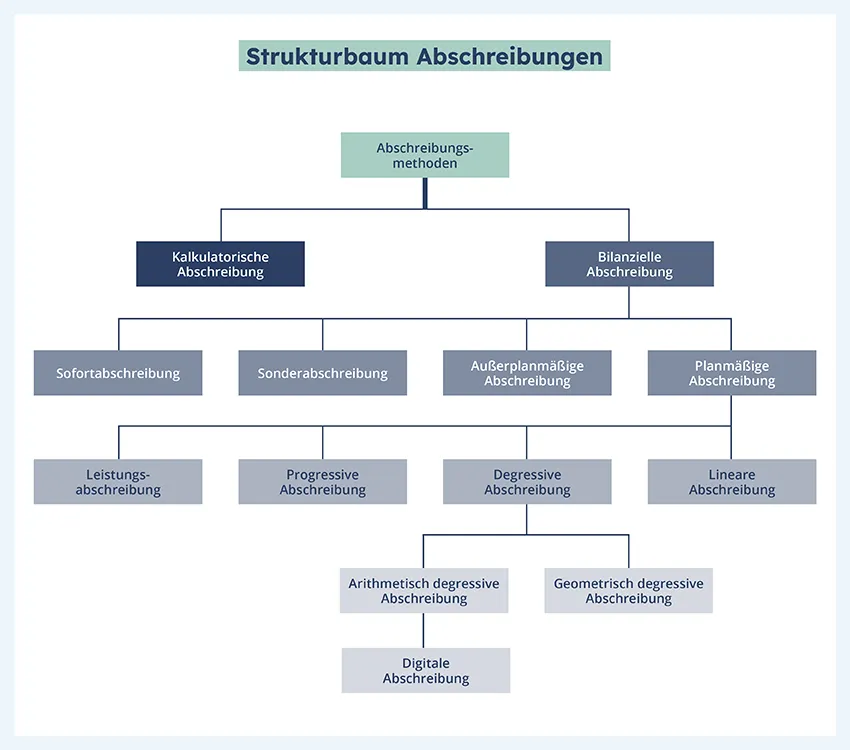
Bei der degressiven Abschreibung setzt du hingegen im ersten Jahr einen höheren Betrag ab, danach werden die Abschreibungsbeträge jedes Jahr kleiner. Das spiegelt den realistischen Wertverlauf vieler Güter wider, die gerade am Anfang stark an Wert verlieren. Bei der degressiven Abschreibung gibt es zwei Varianten: eine, bei der sich der Abschreibungsbetrag jährlich um einen festen Betrag verringert (arithmetisch-degressiv) und eine mit einem festen Prozentsatz vom Restwert (geometrisch-degressiv). Eigentlich gilt die degressive Abschreibung nicht mehr, allerdings wurde sie im Rahmen des Wachstumschancengesetzes und des Investitionsboosters zeitweise wieder für bewegliche Wirtschaftsgüter erlaubt.
Die folgende Tabelle zeigt dir die relevanten Details zu den wichtigsten Abschreibungsmethoden für dein Betriebsvermögen:
Zusammenfassung: Abschreibung berechnen
Mit einer Abschreibung verteilst du die Anschaffungs- oder Herstellungskosten eines abnutzbaren Wirtschaftsguts auf mehrere Jahre. Wie hoch deine Abschreibungsbeträge ausfallen, hängt vor allem von den Anschaffungskosten, der Nutzungsdauer und der gewählten Abschreibungsmethode ab.
Mit unserem AfA-Rechner kannst du deine lineare Abschreibung schnell und kostenlos berechnen. Die passende Nutzungsdauer für dein Wirtschaftsgut findest du in der Regel in den AfA-Tabellen des Bundesfinanzministeriums. Neben der linearen Abschreibung gibt es weitere Methoden wie die degressive oder leistungsbezogene Abschreibung, die jeweils nach unterschiedlichen Prinzipien berechnet werden.
Mit sevdesk kannst du deine Anlagegüter erfassen und lineare Abschreibungen automatisch berechnen und verbuchen. So sparst du dir manuelle Berechnungen und behältst dein Anlagevermögen und deine Abschreibungsbeträge jederzeit im Blick.


