

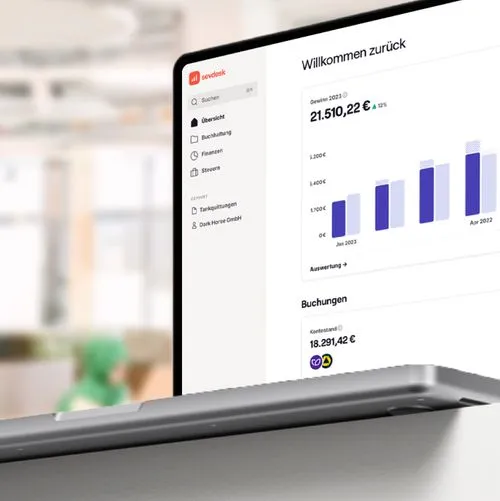
Verbinde dein Geschäftskonto mit sevdesk und behalte deine Zahlungseingänge und Ausgaben direkt in deiner Buchhaltung im Blick. So kannst du Transaktionen leichter zuordnen und sparst dir den manuellen Abgleich.
Welches Geschäftskonto für Freiberufler ist das beste?

Private Einkäufe, Kundenzahlungen und die nächste Software-Rechnung auf demselben Konto? Das kann schnell unübersichtlich werden. Allerspätestens dann, wenn du deine Buchhaltung erledigst. Mit einem Geschäftskonto für Freiberufler trennst du private und geschäftliche Finanzen sauber voneinander und behältst deine Einnahmen und Ausgaben leichter im Blick.
In diesem Artikel erfährst du, ob ein Geschäftskonto für Freiberufler Pflicht ist, welche Vorteile es bietet und welche Leistungen für dich wichtig sind. Außerdem vergleichen wir verschiedene Geschäftskonten für Freiberufler, zeigen dir, welches Konto zu deinem Business passen kann, und erklären dir, wie du dein Geschäftskonto eröffnest.
- Deine Geschäftskonto-Optionen für Freiberufler im Schnellvergleich
- Ist ein Geschäftskonto für Freiberufler Pflicht?
- Vorteile: Warum ist ein Geschäftskonto für Freiberufler sinnvoll?
- Welche Leistungen sollte das Geschäftskonto für Freiberufler abdecken?
- Geschäftskonto für Freiberufler im Vergleich: Welches lohnt sich?
- Gibt es auch kostenlose Geschäftskonten für Freiberufler?
- Welches Geschäftskonto passt zu welchem Freiberufler?
- Welche Dokumente brauchen Freiberufler, um ihr Geschäftskonto zu eröffnen?
- Wie eröffnest du als Freiberufler dein Geschäftskonto?
- Zusammenfassung: Geschäftskonto für Freiberufler
- Häufige Fragen zum Geschäftskonto für Freiberufler
Deine Geschäftskonto-Optionen für Freiberufler im Schnellvergleich
Welches Geschäftskonto für dich als Freiberufler infrage kommt, hängt davon ab, welche Leistungen du für dein Business brauchst. Neben den monatlichen Kosten spielen beispielsweise kostenlose Buchungsposten, Unterkonten, Bargeldein- und -auszahlungen sowie Finanzierungsmöglichkeiten eine Rolle.
Die folgende Tabelle gibt dir einen ersten Überblick über sechs Geschäftskonten für Freiberufler. Weiter unten stellen wir dir die einzelnen Anbieter und ihre Vor- und Nachteile genauer vor.
Ist ein Geschäftskonto für Freiberufler Pflicht?
Nein, als Freiberufler bist du in Deutschland gesetzlich nicht dazu verpflichtet, ein separates Geschäftskonto zu eröffnen. Anders sieht es beispielsweise bei Kapitalgesellschaften wie der GmbH aus. Sie benötigen ein Geschäftskonto, um das Stammkapital einzuzahlen und die beschränkte Haftung der Gesellschaft zu gewährleisten.
Als Freiberufler kannst du deine geschäftlichen Zahlungen daher grundsätzlich über dein privates Girokonto abwickeln. Auch das Finanzamt verlangt kein separates Geschäftskonto. Trotzdem ist die Trennung von privaten und geschäftlichen Finanzen empfehlenswert, denn je mehr Zahlungen über das Konto laufen, desto schwieriger wird es, private und geschäftliche Vorgänge auseinanderzuhalten. Ein separates Geschäftskonto schafft hier von Anfang an klare Verhältnisse.
Welche Rechtsformen ein separates Konto benötigen und was du darüber hinaus beachten solltest, erfährst du in unserem Ratgeber zur Geschäftskonto-Pflicht.
Kannst du dein Privatkonto auch geschäftlich nutzen?
Grundsätzlich kannst du als Freiberufler dein Privatkonto für geschäftliche Zahlungen nutzen. Gerade zu Beginn deiner Selbstständigkeit kann das naheliegend sein, wenn du wenige Einnahmen und Ausgaben hast. Entscheidend ist, ob deine Bank die geschäftliche Nutzung erlaubt.
Allerdings schließen fast alle Banken die Nutzung eines Privatkontos für geschäftliche Transaktionen in den AGB aus. Nutzt du dein Konto trotzdem geschäftlich, kann die Bank es kündigen oder auf einen Geschäftskonto-Tarif umstellen. Prüfe deshalb die Konditionen deiner Bank, bevor du dein Privatkonto für dein Business nutzt.
Mehr zu den Möglichkeiten und Risiken erfährst du in unserem Ratgeber zum Thema Privatkonto als Geschäftskonto nutzen.
Vorteile: Warum ist ein Geschäftskonto für Freiberufler sinnvoll?
Auch wenn ein Geschäftskonto für Freiberufler keine gesetzliche Pflicht ist, bringt die Trennung deiner Finanzen im Alltag viele Vorteile. Dazu gehören:
- Einfachere Buchhaltung: Private Einkäufe und geschäftliche Zahlungen landen nicht auf demselben Konto. Dadurch kannst du Betriebseinnahmen und Betriebsausgaben leichter zuordnen und behältst den Überblick über deine geschäftlichen Finanzen.
- Bessere Finanzplanung: Du siehst auf einen Blick, wie es finanziell um dein Business steht. Das erleichtert dir deine Liquiditätsplanung und die Vorbereitung deiner EÜR und Steuererklärungen.
- Keine Probleme mit den Bankbedingungen: Erlaubt deine Bank keine geschäftliche Nutzung des Privatkontos, kann sie bei einem Verstoß Konsequenzen ziehen. Mit einem Geschäftskonto bist du für deinen geschäftlichen Zahlungsverkehr auf der sicheren Seite.
- Praktische Zusatzfunktionen: Je nach Anbieter bekommst du Funktionen wie Unterkonten, Rechnungstools, SEPA-Lastschriften oder Geschäftskarten. Viele Geschäftskonten kannst du außerdem direkt mit deiner Buchhaltungssoftware verbinden.
- Professioneller Auftritt: Auf deinen Rechnungen steht eine eigene Geschäftsbankverbindung statt deines Privatkontos. Das wirkt gegenüber Kunden, Geschäftspartnern und Lieferanten seriöser.
- Betriebsausgaben geltend machen: Kosten, die für dein Geschäftskonto anfallen, kannst du als betrieblich veranlasste Ausgaben steuerlich berücksichtigen. Dazu zählen beispielsweise Kontoführungs- und Transaktionsgebühren.
- Weniger Aufwand bei einem späteren Kontowechsel: Startest du direkt mit einem Geschäftskonto, ersparst du dir einen späteren Wechsel. Ansonsten musst du beispielsweise Kunden über deine neue Bankverbindung informieren und bestehende Lastschriftmandate anpassen.
- Einfachere Zusammenarbeit mit deinem Steuerberater: Geschäftliche Kontobewegungen sind sauber von deinen privaten Zahlungen getrennt. Das erleichtert deinem Steuerberater die Auswertung und reduziert Rückfragen.
Extra-Tipp: Mit Unterkonten kannst du Geld für Steuern, Versicherungen oder geplante Investitionen zurücklegen. Bei Kontist lassen sich Steuerrücklagen je nach Tarif sogar automatisch berechnen und bei Zahlungseingängen zurücklegen. So siehst du direkt, welcher Teil deines Guthabens für anstehende Steuerzahlungen vorgesehen ist.
Welche Leistungen sollte das Geschäftskonto für Freiberufler abdecken?
Dein Geschäftskonto sollte zu deinem Arbeitsalltag passen. Hast du etwa viele monatliche Buchungen, sind andere Konditionen wichtig als für einen Freiberufler, der regelmäßig Bargeld einzahlt. Achte beim Vergleich vor allem auf folgende Leistungen:
- Preise und Konditionen: Vergleiche nicht nur die monatliche Grundgebühr. Prüfe auch, wie viele Buchungsposten inklusive sind und welche zusätzlichen Kosten beispielsweise für Überweisungen, Karten oder Bargeldtransaktionen entstehen.
- Online-Banking und App: Ein übersichtliches Online-Banking und eine mobile App gehören bei modernen Geschäftskonten zum Standard. So kannst du deine Finanzen unabhängig von Ort und Gerät verwalten.
- Zahlungsverkehr: Achte darauf, welche Transaktionen das Konto unterstützt und was sie kosten. Dazu zählen beleglose Buchungen, SEPA-Lastschriften, Echtzeitüberweisungen und internationale Zahlungen.
- Unterkonten: Mit zusätzlichen Konten kannst du dein Geld zum Beispiel für Steuern, Krankenversicherung oder geplante Investitionen aufteilen. Das verschafft dir einen besseren Überblick über deine tatsächlich verfügbaren Mittel.
- Zahlungskarten: Je nach Anbieter und Kontomodell erhältst du eine Debitkarte, virtuelle Karte oder Kreditkarte. Welche Variante du brauchst, hängt davon ab, wofür du die Karte geschäftlich einsetzt.
- Finanzierungsmöglichkeiten: Ein Kontokorrentkredit kann kurzfristige finanzielle Engpässe überbrücken. Für größere Anschaffungen können zusätzliche Kreditangebote interessant sein.
- Bargeld ein- und auszahlen: Arbeitest du häufig mit Bargeld, solltest du besonders auf Ein- und Auszahlungsmöglichkeiten sowie die anfallenden Gebühren achten. Je nach Anbieter stehen dafür beispielsweise Automaten, Schalter von Filialbanken oder externe Partner zur Verfügung.
- Schnittstelle zur Buchhaltungssoftware: Kannst du dein Geschäftskonto mit deiner Buchhaltungssoftware verbinden, lassen sich Kontobewegungen über den automatischen Zahlungsabgleich direkt übertragen und den passenden Belegen oder Rechnungen zuordnen. Das spart dir Arbeit bei der laufenden Buchhaltung.
- Beratung und Support: Prüfe nicht nur, ob ein Kundenservice vorhanden ist, sondern auch, wann und über welche Kanäle du ihn erreichst. Je nach Anbieter bekommst du Unterstützung per Telefon, E-Mail oder Chat.
Geschäftskonto für Freiberufler im Vergleich: Welches lohnt sich?
Die Auswahl an Geschäftskonten für Freiberufler ist groß – und nicht jedes Konto passt zu jedem Business. Damit du die verschiedenen Angebote leichter vergleichen kannst, stellen wir dir im Folgenden einige Geschäftskonten genauer vor und zeigen dir ihre wichtigsten Vorteile und Nachteile. So kannst du besser einschätzen, welches Angebot zu deinen Anforderungen passt.
Kontist
Kontist richtet sein Geschäftskonto speziell an Selbstständige und verbindet Banking mit praktischen Buchhaltungsfunktionen. Dir stehen drei Kontomodelle mit Grundgebühren zwischen 0 und 25 Euro pro Monat zzgl. Umsatzsteuer zur Auswahl. Einige Buchhaltungsaufgaben kannst du direkt über Kontist erledigen. Für eine umfassendere Buchhaltung lässt sich das Firmenkonto mit sevdesk verbinden.
Fyrst
Fyrst bietet drei Firmenkonto-Tarife mit Kontoführungsgebühren zwischen 0 und 24 Euro pro Monat. Hinter dem Angebot steht die Deutsche Bank, wodurch du unter anderem deren Infrastruktur sowie die der Postbank für Bargeldgeschäfte nutzen kannst.
Vivid
Bei Vivid kannst du zwischen vier Geschäftskonto-Tarifen mit Kontoführungsgebühren zwischen 0 und 50 Euro pro Monat wählen. Neben klassischen Banking-Funktionen bietet Vivid unter anderem Cashback, eine Verzinsung des Guthabens sowie verschiedene Karten- und Finanzierungsmöglichkeiten.
Finom
Finom bietet Freiberuflern drei Geschäftskonto-Tarife mit Grundgebühren zwischen 0 und 19 Euro pro Monat zzgl. Umsatzsteuer. Neben klassischen Banking-Funktionen stehen unter anderem Mehrfach- und Unterkonten, Cashback sowie zahlreiche Buchhaltungsintegrationen zur Verfügung.
Holvi
Bei Holvi reichen die Grundgebühren von 0 bis 69 Euro pro Monat zzgl. Umsatzsteuer. Der kostenlose Flex-Tarif bietet einen eher begrenzten Funktionsumfang. Die Tarife Lite und Pro bieten Freiberuflern zusätzliche Funktionen rund um Banking, Rechnungen und die Verwaltung ihrer Finanzen.
Qonto
Qonto bietet Geschäftskonten mit Kontoführungsgebühren zwischen 0 und 19 Euro pro Monat zzgl. Umsatzsteuer. Neben Banking-Funktionen liegt ein Schwerpunkt auf Rechnungs-, Cashflow- und Buchhaltungstools sowie zahlreichen Schnittstellen zu weiteren Anwendungen.
Gibt es auch kostenlose Geschäftskonten für Freiberufler?
Ja, es gibt kostenlose Geschäftskonten für Freiberufler ohne monatliche Grundgebühr. Solche Angebote findest du vor allem bei Online-, Direkt- und Neobanken. Auch alle Anbieter aus unserem Vergleich haben einen kostenlosen Basistarif:
- Kontist Free
- Vivid Standard
- Finom Solo
- Fyrst Base
- Holvi Flex
- Qonto Starter
Kostenlos bedeutet allerdings nicht, dass alle Leistungen inklusive sind. Im Vergleich zu kostenpflichtigen Tarifen musst du häufig mit weniger beleglosen Buchungen, zusätzlichen Transaktions- oder Kartengebühren und einem eingeschränkten Kundenservice rechnen. Je nachdem, wie du dein Konto nutzt, kann ein vermeintlich kostenloses Geschäftskonto dadurch zusätzliche Kosten verursachen.
Schau deshalb nicht allein auf die Grundgebühr. Prüfe, welche Leistungen du für dein Business brauchst und welche Gesamtkosten bei deiner typischen Nutzung entstehen. Denke dabei auch an die Zukunft. Wenn deine Selbstständigkeit wächst und die Zahl deiner Transaktionen steigt, sollte der Anbieter einen passenden Tarif bieten, in den du unkompliziert wechseln kannst.
Welches Geschäftskonto passt zu welchem Freiberufler?
Welches Geschäftskonto für dich am besten geeignet ist, hängt vor allem davon ab, wie du arbeitest und welche Leistungen du im Alltag brauchst. Die folgenden Beispiele geben dir eine erste Orientierung:
Gleiche die Konditionen mit deinen persönlichen Anforderungen ab. So zahlst du nicht für Funktionen, die du gar nicht brauchst, und hast gleichzeitig die Leistungen zur Verfügung, die deinen Arbeitsalltag erleichtern.
Welche Dokumente brauchen Freiberufler, um ihr Geschäftskonto zu eröffnen?
Als Freiberufler brauchst du für die Eröffnung eines Geschäftskontos meist nur wenige Unterlagen. Eine Gewerbeanmeldung ist nicht erforderlich, da Freiberufler kein Gewerbe anmelden. Welche Nachweise du genau vorlegen musst, hängt vom jeweiligen Anbieter ab. In der Regel solltest du folgende Dokumente und Angaben bereithalten:
- Identitätsnachweis: zum Beispiel Personalausweis oder Reisepass
- Steuerliche Angaben: je nach Anbieter deine Steuernummer oder Steuer-ID
- Kontoauszüge: Vereinzelt kann ein Anbieter Nachweise über bisherige Kontobewegungen verlangen.
Informiere dich vor der Kontoeröffnung direkt beim Anbieter über die benötigten Unterlagen. So hast du alles griffbereit und kannst den Antrag ohne unnötige Unterbrechungen abschließen.
Wie eröffnest du als Freiberufler dein Geschäftskonto?
Im Gegensatz zu den meisten Filialbanken kannst du bei Direktbanken und Neobanken dein Firmenkonto komplett online eröffnen. Die Kontoeröffnung dauert häufig nur wenige Minuten und läuft in vier Schritten ab:
- Anbieter auswählen: Entscheide dich für ein Geschäftskonto, das zu deinen Anforderungen und deinem Business passt.
- Online-Antrag ausfüllen: Gib deine persönlichen und geschäftlichen Daten an. Der Anbieter führt dich Schritt für Schritt durch den Antrag.
- Identität bestätigen: Identifiziere dich je nach Anbieter per VideoIdent oder PostIdent.
- Konto nutzen: Nach erfolgreicher Prüfung und Freischaltung erhältst du deine IBAN und Zugangsdaten und kannst mit dem Online-Banking starten.
Zusammenfassung: Geschäftskonto für Freiberufler
Ein Geschäftskonto ist für Freiberufler zwar keine gesetzliche Pflicht, erleichtert dir aber die Trennung deiner privaten und geschäftlichen Finanzen. Welches Konto zu dir passt, hängt vor allem von deinem Business ab. Vergleiche deshalb nicht nur die Kontoführungsgebühren, sondern auch Leistungen und mögliche Zusatzkosten. Achte besonders darauf, welche Funktionen du im Arbeitsalltag wirklich brauchst – von Unterkonten und Buchhaltungsschnittstellen bis hin zu Bargeldgeschäften oder Finanzierungsmöglichkeiten.