Mit sevdesk verknüpfst du dein Geschäftskonto und hast alle Zahlungen automatisch in deiner Buchhaltung.
Geschäftskonto Vergleich – Finde die passende Bank für dein Business!
Sobald du selbstständig bist oder ein Unternehmen führst, ist es fast immer sinnvoll, ein Geschäftskonto zu führen. Damit trennst du private und geschäftliche Finanzen sauber voneinander, erleichterst dir die Buchhaltung und sorgst dafür, dass du jederzeit den Überblick über deine Einnahmen und Ausgaben behältst. Auch im Falle einer Steuerprüfung ist ein separates Geschäftskonto von Vorteil, da private und geschäftliche Finanzen klar voneinander getrennt bleiben und private Kontobewegungen in der Regel nicht offengelegt werden müssen. Bevor du jedoch einfach so ein Konto bei einer Bank eröffnest, solltest du unbedingt einen Geschäftskonto-Vergleich vornehmen, um das beste Geschäftskonto für dich und dein Business zu finden.
In diesem Ratgeber erfährst du deshalb alles Wichtige rund ums Geschäftskonto, worauf du beim Vergleich verschiedener Anbieter achten solltest und welche Banken 2026 besonders interessante Geschäftskonten anbieten. Außerdem zeigen wir dir, welches Konto zu deiner Unternehmensform passt, wie du Schritt für Schritt ein Geschäftskonto eröffnest und was du beim Wechsel oder der Kündigung deines Firmenkontos beachten solltest.

- Schnellvergleich der besten Geschäftskonten
- Geschäftskonto-Grundlagen
- Die wichtigsten Kriterien für deinen Geschäftskonto-Vergleich
- Die 14 besten Banken im Geschäftskonto-Vergleich
Schnellvergleich der besten Geschäftskonten
Geschäftskonto-Grundlagen
Die wichtigsten Kriterien für deinen Geschäftskonto-Vergleich
Nicht jedes Geschäftskonto passt zu jedem Unternehmen. Welche Bank die richtige Wahl für dich ist, hängt unter anderem von deinem Geschäftsmodell, deinem Zahlungsverkehr und den Funktionen ab, die du im Arbeitsalltag benötigst. So spielt beispielsweise eine Rolle, wie viele beleglose oder beleghafte Buchungen pro Monat anfallen, ob du regelmäßig Bargeld ein- oder auszahlen möchtest, was für eine Kreditkarte du benötigst oder ob du Wert auf einen persönlichen Ansprechpartner vor Ort legst.
Deshalb lohnt es sich, verschiedene Angebote genau zu vergleichen. Im Folgenden zeigen wir dir die wichtigsten Kriterien, auf die du bei deinem Geschäftskonto-Vergleich achten solltest.
Direktbank, Filialbank oder Neobank?
Für dein Geschäftskonto kommen grundsätzlich drei Banktypen infrage: Filialbanken, Direktbanken und Neobanken. Welche Variante die beste ist, hängt vor allem davon ab, welche Leistungen du im Geschäftsalltag benötigst.
Filialbanken bieten dir persönliche Beratung vor Ort und eignen sich besonders, wenn du regelmäßig Bargeld ein- oder auszahlen möchtest, einen festen Ansprechpartner schätzt oder Finanzierungen wie einen Firmenkredit planst. Dafür sind die Kontoführungsgebühren häufig höher.
Direktbanken verzichten auf ein Filialnetz und wickeln ihre Services überwiegend online oder telefonisch ab. Dadurch sind ihre Geschäftskonten oft günstiger. Musst du regelmäßig Bargeld einzahlen, solltest du jedoch prüfen, ob die Bank passende Partner für Ein- und Auszahlungen anbietet und welche Gebühren dabei anfallen.
Neobanken setzen vollständig auf digitale Prozesse. Kontoeröffnung, Banking und viele Zusatzfunktionen laufen bequem per App oder Webanwendung. Häufig bieten sie moderne Funktionen wie virtuelle Karten, Unterkonten oder die Anbindung an eine Buchhaltungssoftware wie sevdesk. Dafür gibt es meist keine persönliche Beratung vor Ort und das Angebot an Finanzierungsleistungen kann eingeschränkter sein.
Welche Kosten fallen für ein Geschäftskonto an?
Die Kosten für ein Geschäftskonto unterscheiden sich je nach Bank und Tarif zum Teil deutlich. Deshalb lohnt es sich, nicht nur auf die monatliche Kontoführungsgebühr zu achten, sondern alle anfallenden Kosten für den gesamten Zahlungsverkehr in den Vergleich einzubeziehen. Dazu gehören unter anderem:
- Grundgebühren für die Kontoführung
- Kosten für beleglose und beleghafte Buchungen
- Gebühren für Debit- und Kreditkarten
- Kosten für Bargeldabhebungen sowie Ein- und Auszahlungen
- Gebühren für Echtzeit- oder Auslandsüberweisungen
- Kosten für Zusatzleistungen wie Unterkonten, Softwareanbindungen oder weitere Nutzer
- Sollzinsen für den Kontokorrentkredit
Wie teuer ein Geschäftskonto am Ende ist, hängt auch davon ab, wie intensiv du es nutzt. Einige Banken bieten zwar eine niedrige Grundgebühr, berechnen dafür aber jede einzelne Buchung oder Zusatzleistung. Andere Tarife sind auf den ersten Blick teurer, enthalten dafür jedoch bereits viele Leistungen. Vergleiche deshalb immer den Gesamtpreis anhand deiner individuellen Anforderungen.
Rechtsform
Die meisten Banken bieten Geschäftskonten inzwischen für nahezu alle Rechtsformen an, vom Freiberufler über Einzelunternehmen und Personengesellschaften bis hin zur UG oder GmbH. Trotzdem lohnt sich ein genauer Blick in die Konditionen.
Je nach Anbieter können sich die verfügbaren Tarife, Funktionen oder Voraussetzungen für die Kontoeröffnung unterscheiden. Kostenlose Geschäftskonten richten sich häufig an Freiberufler, Einzelunternehmer oder Solo-Selbstständige. Für Kapitalgesellschaften wie eine UG oder GmbH stehen dagegen oft nur kostenpflichtige Kontomodelle zur Verfügung. Daneben gibt es Tarife, die speziell auf Unternehmen mit mehreren Gesellschaftern oder Mitarbeitern zugeschnitten sind.
Prüfe deshalb vor der Kontoeröffnung, ob das Geschäftskonto zu deiner Rechtsform und deinen Anforderungen passt. So stellst du sicher, dass du alle benötigten Funktionen erhältst und dein Konto auch mit deinem Unternehmen mitwachsen kann.
Bargeld einzahlen und abheben
Ob Bargeldein- und -auszahlungen ein wichtiges Auswahlkriterium sind, hängt von deinem Geschäftsmodell ab. Arbeitest du überwiegend digital und erhältst deine Zahlungen per Überweisung, spielt Bargeld oft nur eine untergeordnete Rolle. Betreibst du dagegen ein Ladengeschäft, ein Café oder einen Handwerksbetrieb, solltest du die Konditionen für Bargeldeinzahlungen genau vergleichen.
Vor allem bei Bareinzahlungen gibt es große Unterschiede zwischen den Anbietern. Filialbanken bieten diese häufig direkt in ihren Geschäftsstellen an, während Direktbanken und Neobanken dafür oft auf Partnerbanken oder externe Dienstleister wie Supermärkte oder Drogerien setzen. Das kann mit zusätzlichen Gebühren verbunden sein oder ist je nach Anbieter nur eingeschränkt möglich.
Auch bei Bargeldabhebungen lohnt sich ein Blick ins Preis- und Leistungsverzeichnis. Achte darauf, wie viele kostenlose Abhebungen in der Grundgebühr enthalten sind, welche Gebühren anschließend anfallen und ob dir ein ausreichend großes Geldautomatennetz zur Verfügung steht.
Unterkonten
Unterkonten helfen dir dabei, deine Finanzen besser zu organisieren. So kannst du Geld für bestimmte Zwecke – etwa für die Umsatzsteuer, Einkommensteuer oder größere Investitionen – getrennt von deinem laufenden Geschäftskonto zurücklegen. Das erleichtert die Finanzplanung und sorgt dafür, dass wichtige Rücklagen nicht versehentlich ausgegeben werden.
Je nach Bank kannst du mehrere Unterkonten anlegen. Manche Anbieter stellen dafür sogar eine eigene IBAN zur Verfügung. Wenn du deine Einnahmen und Ausgaben übersichtlich strukturieren möchtest, lohnt es sich, beim Geschäftskonto-Vergleich auf diese Funktion zu achten.
Transaktionen
Bevor du dich für ein Geschäftskonto entscheidest, solltest du überlegen, welche Transaktionen du im Alltag benötigst. Je nach Bank und Tarif unterscheiden sich sowohl die verfügbaren Funktionen als auch die dafür anfallenden Gebühren.
Achte insbesondere auf folgende Punkte:
- Beleglose und beleghafte Buchungen: Online-Überweisungen, Lastschriften oder Daueraufträge sind heute Standard und meist deutlich günstiger als papierbasierte Buchungen per Überweisungsträger.
- Anzahl der kostenlosen Buchungen: Manche Banken berechnen jede Buchung einzeln, andere enthalten ein monatliches Kontingent in der Grundgebühr oder bieten unbegrenzt viele Transaktionen.
- SEPA-Lastschriftverfahren: Ziehst du regelmäßig Rechnungsbeträge von deinen Kunden ein, sollte dein Geschäftskonto das SEPA-Lastschriftverfahren unterstützen.
- Echtzeitüberweisungen: Wenn Zahlungen innerhalb weniger Sekunden beim Empfänger ankommen sollen, lohnt sich ein Blick darauf, ob Echtzeitüberweisungen möglich sind und welche Gebühren dafür anfallen.
- Internationale Zahlungen: Arbeitest du mit Kunden oder Lieferanten im Ausland, können Fremdwährungen oder günstige Auslandsüberweisungen ein wichtiges Auswahlkriterium sein.
Überlege dir deshalb vor dem Vergleich, welche Transaktionen du regelmäßig nutzt. So findest du ein Geschäftskonto, das zu deinem Geschäftsalltag passt, und vermeidest unnötige Zusatzkosten.
Zahlungen ins oder aus dem Ausland
Arbeitest du mit internationalen Kunden oder Lieferanten, solltest du auch die Konditionen für den ausländischen Zahlungsverkehr vergleichen. Vor allem Überweisungen außerhalb des SEPA-Raums sowie Zahlungen in Fremdwährungen können je nach Bank unterschiedlich hohe Gebühren verursachen.
Achte deshalb darauf, welche Kosten für Fremdwährungszahlungen, Währungsumrechnungen oder internationale Überweisungen anfallen. Gerade wenn du regelmäßig Geschäfte außerhalb des Euroraums tätigst, können günstige Konditionen und faire Wechselkurse einen spürbaren Unterschied machen.
Bankkarten & Kreditkarten
Nicht jedes Geschäftskonto enthält eine kostenlose Kreditkarte. Häufig gehört zum Basistarif lediglich eine Debitkarte, während du eine echte Kreditkarte gegen eine Monats- oder Jahresgebühr hinzubuchen kannst. Prüfe deshalb beim Vergleich nicht nur, ob eine Karte in der Grundgebühr enthalten ist, sondern auch, um welchen Kartentyp es sich handelt.
Bei einer Debitkarte werden Zahlungen direkt oder zeitnah von deinem Geschäftskonto abgebucht. Das erleichtert dir zwar die Kostenkontrolle, bietet aber keinen zusätzlichen Kreditrahmen. Bei einer klassischen Kreditkarte werden deine Ausgaben dagegen gesammelt und meist zu einem späteren Zeitpunkt abgerechnet. Das verschafft dir kurzfristig mehr finanziellen Spielraum.
Eine echte Kreditkarte kann vor allem auf Geschäftsreisen wichtig sein. Einige Hotels und Mietwagenanbieter akzeptieren Debit- oder Prepaidkarten nicht oder nur eingeschränkt für Kautionen. Premium-Kreditkarten enthalten je nach Anbieter zudem Zusatzleistungen wie Reiseversicherungen. Prüfe dabei genau, welche Leistungen tatsächlich eingeschlossen sind und ob sie zu deinem Bedarf passen.
Führst du ein Unternehmen mit Mitarbeitern, können zusätzliche Karten sinnvoll sein. So lassen sich Geschäftsausgaben einzelnen Personen zuordnen und besser kontrollieren. Einige Banken bieten außerdem virtuelle Karten an, die du kurzfristig für Online-Zahlungen oder bestimmte Ausgaben einsetzen kannst.
Buchhaltung
Ein Geschäftskonto sollte sich möglichst nahtlos in deine Buchhaltung integrieren lassen. Viele Banken bieten heute bereits integrierte Buchhaltungstools, Schnittstellen zu Buchhaltungsprogrammen oder eine DATEV-Anbindung. Dadurch lassen sich Kontoumsätze automatisch übertragen und Rechnungen sowie Belege schneller zuordnen. Das spart Zeit und reduziert den manuellen Aufwand.
Arbeitest du mit einem Steuerberater, kann eine DATEV-Schnittstelle die Zusammenarbeit zusätzlich vereinfachen. Buchungsdaten lassen sich direkt übergeben, ohne dass du Kontoauszüge oder Belege manuell aufbereiten musst.
Achte deshalb bei deinem Geschäftskonto-Vergleich darauf, welche Software sich mit welchem Konto verbinden lässt und welche Funktionen unterstützt werden. Gerade wenn dein Unternehmen wächst, können eine gute Integration und automatisierte Prozesse deine Buchhaltung deutlich effizienter machen.
Kontokorrent- und Überbrückungskredit
Benötigst du regelmäßig finanzielle Flexibilität, solltest du auch die Kreditmöglichkeiten der Bank vergleichen. Viele Geschäftskonten bieten einen Kontokorrentkredit, vergleichbar mit dem Dispokredit eines Privatkontos. Damit kannst du kurzfristige Liquiditätsengpässe überbrücken, bis beispielsweise offene Rechnungen bezahlt werden.
Achte dabei nicht nur darauf, ob ein Kontokorrentkredit angeboten wird, sondern auch auf die Höhe des Kreditrahmens und die Sollzinsen. Diese unterscheiden sich je nach Bank zum Teil deutlich und können die tatsächlichen Kosten eines Geschäftskontos erheblich beeinflussen.
Planst du größere Investitionen, etwa für Maschinen, Fahrzeuge oder neue Geschäftsausstattung, lohnt sich außerdem ein Blick auf das weitere Finanzierungsangebot der Bank. Einige Institute bieten neben dem Kontokorrentkredit auch Geschäftsdarlehen oder andere Finanzierungslösungen an.
Zinsen
Beim Vergleich von Geschäftskonten solltest du nicht nur auf die Kontoführungsgebühren achten, sondern auch auf die Zinskonditionen. Guthabenzinsen spielen heute meist nur noch eine untergeordnete Rolle. Deutlich wichtiger sind die Sollzinsen, die anfallen, wenn du deinen Kontokorrentkredit (bzw. Dispokredit) nutzt.
Gerade wenn du dein Geschäftskonto gelegentlich überziehst oder kurzfristige Liquiditätsengpässe überbrücken möchtest, können sich bereits kleine Unterschiede beim Zinssatz bemerkbar machen. Vergleiche die Konditionen deshalb sorgfältig und berücksichtige sie bei deiner Entscheidung.
Ansprechpartner & Berater
Gerade im Geschäftsalltag kann ein guter Kundenservice den Unterschied machen, etwa wenn du kurzfristig Hilfe bei einer Überweisung, einer Finanzierung oder technischen Fragen benötigst. Überlege dir deshalb vorab, welche Art der Unterstützung du erwartest.
Direkt- und Neobanken setzen überwiegend auf digitale Serviceangebote wie Chat, E-Mail oder Telefon. Filialbanken bieten dir zusätzlich eine persönliche Beratung vor Ort. Das kann besonders dann sinnvoll sein, wenn du regelmäßig Finanzierungsfragen klären möchtest oder Wert auf einen festen Ansprechpartner legst.
Die 14 besten Banken im Geschäftskonto-Vergleich
Wie bereits erwähnt, kannst du bei der richtigen Wahl des Geschäftskontos mehrere 100 € im Jahr sparen. Wir stellen dir im Folgenden einige Unternehmen vor, die gute Geschäftskonten zu fairen Konditionen anbieten.
Kontist

Kontist bietet für alle ein kostenloses Geschäftskonto im Basistarif Kontist Free. Mit dem Schwerpunkt auf Buchhaltung richtet es sich aber besonders an Freiberufler, Einzelunternehmer und kleine Start-ups. Es kann in Kombination mit Buchhaltungsprogrammen deine Einkommens- oder Umsatzsteuer berechnen und verschiebt diese direkt auf Unterkonten (im Start- und Plustarif). Dies gibt dir immer einen ziemlich guten Überblick darüber, wie viel Geld dir tatsächlich zur Verfügung steht. Eine physische Visa-Debitkarte ist im Tarif enthalten, ebenso wie mindestens 5 kostenlose SEPA-Überweisungen und Lastschriften. Außerdem bekommst du bei Kontoeröffnung mindestens 3 Monate die sevdesk-Buchhaltung kostenlos dazu.
Fyrst

Fyrst richtet sich mit seinen Geschäftskonten grundsätzlich an Gründer, Selbstständige und Unternehmen. Zur Auswahl stehen drei Kontomodelle: FYRST BASE für 0 € pro Monat (insbesondere für Gewerbetreibende und Freiberufler relevant), FYRST COMPLETE für 10 € pro Monat sowie FYRST PREMIUM als Komplettpaket für 24 € pro Monat. Alle Tarife beinhalten eine kostenlose Mastercard-Debitkarte sowie die Möglichkeit, Bargeld ein- und auszuzahlen. Im kostenlosen BASE-Tarif sind bereits 50 beleglose Buchungen pro Monat enthalten, jede weitere Buchung kostet 0,19 €. Je nach Bonität kannst du außerdem einen Kontokorrentkredit in Anspruch nehmen.
N26 Business

Bei der N26-Bank kannst du als Selbstständiger kostenlos ein Geschäftskonto eröffnen (Business-Standard-Tarif). Dazu erhältst du eine virtuelle Mastercard Debit Business kostenfrei dazu, mit der du weltweit gebührenfrei bezahlen kannst (Händlergebühren oder bestimmte Sonderfälle können aber nicht ausgeschlossen werden). N26 bietet neben dem Basis-Konto drei weitere Geschäftskonten an. Benötigst du eine physische Debitkarte, Unterkonten oder automatisiertes Haushalten, solltest du dich für den Business-Smart-Tarif für 4,90 € im Monat entscheiden. Die Versionen Business Go und Business Metal sind insbesondere auf Kunden, die viel auf Geschäftsreise sind, ausgelegt und beinhalten zahlreiche Versicherungspakete und Reiseleistungen. Die Kosten belaufen sich hier auf 9,90 € bzw. 16,90 € pro Monat.
Qonto
Qonto richtet sich an Unternehmen und Selbstständige. Neben GmbHs, GbRs und UGs können hier inzwischen auch Einzelunternehmer und Freiberufler ein Geschäftskonto eröffnen. Für Freiberufler und Einzelunternehmen bietet Qonto im Starter-Tarif ein kostenfreies Geschäftskonto mit deutscher IBAN, 5 kostenlosen Transaktionen im Monat und virtueller Karte an. Im Basic-Tarif sind eine One Card Mastercard sowie 30 Transaktionen im Monat inklusive. Pro Bargeldabhebung mit der One Card fällt aktuell eine Gebühr von 2 € an. Da die Qonto-Konten auf Guthabenbasis geführt werden, stehen klassische Überziehungszinsen hier nicht im Vordergrund. Für Finanzierungen bietet Qonto separate Kreditlösungen über Partner an.
Hinzu kommt, dass bei allen Qonto-Geschäftskonten zusätzliche Cashflow-, Rechnungs-, Auftrags- und Buchhaltungs-Tools sowie Schnittstellen zu DATEV, sevdesk, Google Drive und vielen weiteren bereits enthalten sind.
REVOLUT
Revolut Business ist ein digitales Geschäftskonto für Unternehmen jeder Größe, besonders für solche, die auch international zahlen oder viele Finanzprozesse digital abwickeln. Es gibt vier Tarife: Basic ab 10 € pro Monat, Grow ab 35 €, Scale ab 125 € sowie Enterprise mit individuellem Preis. Je höher der Tarif, desto mehr gebührenfreie Überweisungen und desto mehr Währungsumtausch zum Interbank Kurs sind enthalten. Außerdem bietet Revolut Business Zusatzfunktionen wie Rechnungsstellung, Integrationen für Buchhaltungs- und HR Software sowie Finanzprodukte wie Sparkonten und, ab dem Grow Tarif, Geldmarktfonds.
Commerzbank

Die Commerzbank bietet Geschäftskonten für Gründer, Freiberufler und Unternehmen in drei Tarifmodellen an: Klassik für 15,90 €, Premium für 34,90 € und Premium Plus für 54,90 € pro Monat. Neukunden profitieren aktuell von vergünstigten Kontoführungsgebühren sowie einem Online-Bonus von 100 €. Eine Girocard mit Visa-Debitfunktion ist bereits enthalten, eine bestimmte Anzahl belegloser Buchungen ist in allen Tarifen kostenlos. Bargeldabhebungen und -einzahlungen kosten jeweils 2,50 € pro Vorgang (im Premium-Plus-Tarif sind fünf Abhebungen und fünf Einzahlungen pro Monat inklusive). Darüber hinaus können Zusatzleistungen wie ein Fremdwährungskonto hinzugebucht werden. Außerdem bietet die Commerzbank derzeit bis zu 2,75 % p. a. auf das Tagesgeld.
Volksbank

Die Volks- und Raiffnoeisenbanken sind rechtlich unabhängige Institute und als Verbund organisiert. Als Genossenschaftsbanken bieten sie die Möglichkeit, Genossenschaftsanteile zu erwerben und Mitglied zu werden. Für Genossenschafter gibt es zahlreiche Sonderkonditionen, auch beim Geschäftskonto. Das Angebot ist aber nicht in jeder Region gleich, weshalb du immer bei der Volks- oder Raiffeisenbank deiner Region nach dem passenden Geschäftskonto schauen solltest.
In der Hauptstadt Berlin bietet die Volksbank beispielsweise drei Geschäftskonten – Aktiv, Komfort, Premium – für alle Rechtsformen an. Die Preise reichen bei der monatlichen Grundgebühr von 13 bis 27 €, Mitglieder erhalten stets einen Rabatt von aktuell 7 €. Bei der Volksbank sind drei Girokarten und eine BusinessCard Basic bzw. Classic (Firmenkreditkarte) inklusive. Kontokorrentkonditionen werden individuell festgelegt. Zudem kostet dich jede Buchung, Bargeldeinzahlung und Bargeldabhebung eine Gebühr. Wer also viele Transaktionen hat oder viel mit Bargeld arbeitet, muss sich auf lange Sicht auf ziemlich hohe Gebühren einstellen.
Sparkasse
Die eine Sparkasse gibt es nicht: Es handelt sich (Stand 2026) um rund 340 regional ausgerichtete, rechtlich selbstständige Sparkassen. Die Institute sind in regionalen Sparkassenverbänden zusammengeschlossen und über den Deutschen Sparkassen- und Giroverband (DSGV) auf Bundesebene vertreten. Sie treten gemeinsam unter der Marke „Sparkasse“ auf, legen ihre Produkte, Preise und Geschäftsbedingungen aber jeweils selbst fest. Viele Sparkassen bieten jedoch, wie die Volks- und Raiffeisenbanken, drei verschiedene Geschäftskonten – pur, komfort und plus – an, die allen Unternehmenstypen offen stehen. Bei der Berliner Sparkasse kostet das günstigste Konto 12,95 € pro Monat, das teuerste 44,95 €. Das ist nicht gerade billig, zumal selbst die teuerste Variante nur 75 Freiposten (für beleglose Buchungen) beinhaltet und alles, was darüber hinaus geht, extra bezahlt werden muss. Das betrifft jedoch nicht nur beleglose Buchungen, sondern auch Echtzeit-Überweisungen, Bargeldein- und -auszahlungen am Automat sowie papierbasierte Kontoauszüge. Sparkassenkarten müssen gesondert beantragt werden, sind nur als Debitkarte erhältlich und kosten 18 € pro Jahr.
Die Sparkassen punkten allerdings mit einem sehr guten Service und individueller Betreuung vor Ort. Auch die Konditionen für den Kontokorrentkredit werden hier individuell festgelegt.
ING
Die ING bietet Geschäftskonten in drei Tarifmodellen – S, M und L – an. Im Tarif S entfällt die Kontoführungsgebühr komplett. Neukunden profitieren zudem von einer attraktiven Aktion: In den ersten sechs Monaten nach der Kontoeröffnung entfallen Grundpreis und Transaktionskosten, bei Gründern sogar im ersten Geschäftsjahr. Zusätzlich sind aktuell bis zu 200 € Cashback möglich. Alle Tarife enthalten eine kostenlose Visa-Debitkarte, bis zu fünf Unterkonten sowie Schnittstellen zu DATEV und gängigen Buchhaltungsprogrammen. Ein integrierter Rechnungsmanager erleichtert dir zudem die Rechnungsstellung, Geschäftskunden können Kredite zwischen 10.000 und 250.000 € beantragen bis zu dreimal im Monat kostenlos Bargeld abheben.
Deutsche Bank
Auch die Deutsche Bank bietet gleich drei verschiedene Varianten ihres Business-Kontos an: Basic, Classic und Premium. Die Basic-Version kostet dich 14,90 € pro Monat inklusive Debitkarte, mit der du an über 30.000 Geldautomaten kostenfrei Bargeld abheben kannst. Die Kreditkarte (Deutsche Bank BusinessCard) gibt es allerdings im Basic-Tarif nur gegen Aufpreis (aktuell 29 € pro Jahr). Wie bei Filialbanken üblich kosten dich sämtliche Aktionen zusätzlich Geld. Dazu gehören Bargeldein- und -auszahlungen, beleglose SEPA-Buchungen und -Echtzeitüberweisungen.
Wenn du dir nicht sicher bist, welches Geschäftskonto das richtige für dich ist und welche Zusatzfunktionen du brauchst, hilft dir der Kontofinder weiter, den die Bank auf ihrer Website bereitstellt.
DKB
Die DKB bietet mit dem DKB-Business ein Geschäftskonto speziell für Selbstständige an. Darüber hinaus gibt es keine weiteren Kontomodelle. Für eine monatliche Kontoführungsgebühr von 15 € sind alle elektronischen Buchungen und Transaktionen bereits inklusive. Darüber hinaus profitierst du von einer Anbindung an DATEV und sevdesk. Eine Debit- bzw. Kreditkarte ist seit 01.07.2026 im Tarif nicht mehr enthalten. Zubuchbar ist seitdem nur die Kreditkarte für 30 € pro Jahr.
Postbank
Die drei Postbank-Business-Girokonten können für alle Rechtsformen online eröffnet werden. Die Kontoführung ist bis 31.03.2027 kostenlos, danach beträgt der monatliche Grundpreis zwischen 12,90 € und 24,90 €. Eine Debitkarte, mit der an allen Automaten der Postbank und der Cash Group kostenlos Bargeld abgehoben werden kann, ist inklusive. Eine Kreditkarte kann, Bonität vorausgesetzt, kostenlos (30 € pro Jahr ab dem 2. Jahr) dazugebucht werden. Der Kontokorrentzinssatz ist bonitätsabhängig, beträgt aber mindestens 9,95% p. a. Gleichzeitig sind alle beleglosen SEPA-Buchungen kostenpflichtig.
Finom
FINOM bietet Geschäftskonten für unterschiedliche Unternehmensgrößen und Rechtsformen an. Insgesamt stehen sechs Tarife zur Auswahl – vom kostenlosen Solo-Tarif für Freiberufler und Einzelunternehmer bis hin zu umfangreicheren Kontomodellen für wachsende Unternehmen und KMU. Je nach Tarif unterscheiden sich die verfügbaren Funktionen und unterstützten Rechtsformen. Neben teilweise kostenlosen SEPA-Überweisungen und einer integrierten Rechnungsstellung bietet FINOM auch Schnittstellen zu DATEV und sevdesk.
Holvi
Auch Holvi bietet mehrere Geschäftskonto-Modelle an: Flex, Lite, Pro und Business. Das kostenlose Geschäftskonto Holvi Fl enthält die wichtigsten Zahlugsfunktionen sowie eine virtuelle Mastercard-Debitkarte. Kostenlose Transaktionen, eine physische Debitkarte, eine Ausgabenverwaltung und finanzielle Insights sind jedoch erst ab dem Tarif Lite verfügbar, Rechnungstools gibt es ab dem Tarif Pro. Da der kostenlose Tarif auf die grundlegenden Funktionen beschränkt ist, lohnt sich ein Blick auf die kostenpflichtigen Modelle. Bei jährlicher Zahlung gewährt Holvi zudem Rabatte von bis zu 50 %.
Das richtige Geschäftskonto für jeden Unternehmenstyp
Einzelunternehmer & Freiberufler
Wer hauptberuflich selbständig ist, egal ob als Freiberufler, Einzelunternehmer oder Gewerbetreibender, sollte in jedem Fall ein separates Geschäftskonto eröffnen. Kommt es zu einer Steuerprüfung, erleichtert ein separates Geschäftskonto die Zuordnung der betrieblichen Einnahmen und Ausgaben und schützt zugleich deine Privatsphäre. Außerdem wird die Buchführung und die Liquiditätsplanung so viel einfacher, insbesondere wenn du Unterkonten nutzen kannst.
Falls du anfänglich kein Geld für ein Geschäftskonto ausgeben möchtest, kannst du dich für ein kostenloses Basis-Konto, zum Beispiel von Fyrst, Kontist oder N26, entscheiden und bei Bedarf später upgraden. Deine Kontonummer behältst du in diesem Fall, du musst also nicht fürchten, deine Kunden zu irritieren.
Kleingewerbe und Nebengewerbe
Wenn du ein Klein- oder Nebengewerbe führst und nur ein geringes Geschäftsaufkommen hast, benötigst du aus rechtlicher Sicht ebenfalls kein separates Geschäftskonto. Aber auch hier raten wir dir, private und geschäftliche Buchungen strikt zu trennen, um den Überblick über deine Firmenfinanzen zu haben. Da selbst bei einem Kleingewerbe schon relativ viele Buchungen im Monat anfallen können, werden es wohl einige Banken nicht zulassen, ein privates Girokonto als Geschäftskonto zu nutzen. Hier eignen sich häufig Direkt- und Neobanken, die viele kostenlose oder zumindest günstige Angebote für kleine Betriebe anbieten. Dazu gehören unter anderem Kontist, Fyrst, N26, die ING oder die DKB.
GbR
Bei einer GbR ist ein Geschäftskonto schon alleine deshalb sinnvoll, um Streit zwischen den Geschäftspartnern zu vermeiden. Werden die Geschäfte der GbR über das Privatkonto eines der Gesellschafter abgewickelt, lässt sich oft nur schwer feststellen, welche Gelder dem Gesellschafter persönlich und welche Gelder der Gesellschaft gehören. Werden private Rechnungen mit Geldern der Gesellschaft bezahlt, kann dies zu rechtlichen und steuerlichen Problemen sowie zu Konflikten zwischen den Gesellschaftern führen. Sofern das Vertrauensverhältnis zwischen den Beteiligten nicht sehr eng ist, sollte für eine GbR immer ein eigenes Konto eingerichtet oder das bereits bestehende Privatkonto künftig zumindest ausschließlich für die Gesellschaft genutzt werden. Wenn eure Gesellschaft keinen persönlichen Ansprechpartner vor Ort benötigt und nicht auf Bargeld angewiesen ist, dann lohnen sich auch hier die günstigen Geschäftskonten der Neo- und Direktbanken anstelle einer Filialbank.
GmbH und UG (haftungsbeschränkt) in Gründung
Für eine zu gründende Kapitalgesellschaft wie eine GmbH oder UG ist ein Geschäftskonto in der Praxis unverzichtbar, weil das Stammkapital auf ein Gesellschaftskonto eingezahlt und der Nachweis darüber für die Eintragung ins Handelsregister erbracht werden muss. Überlege dir vor der Kontoeröffnung deshalb genau, welche Leistungen du für dein Unternehmen wirklich benötigst, und prüfe, ob für Kapitalgesellschaften in Gründung ein Geschäftskonto eröffnet werden kann. Bei der ING ist dies zum Beispiel aktuell (noch) nicht möglich. Wenn du grundsätzlich nicht auf eine Filialbank angewiesen bist, z. B. weil du nicht häufig Bargeld einzahlen oder abheben musst und keinen persönlichen Ansprechpartner benötigst, kannst du auch als Kapitalgesellschaft eine der Direkt- oder Neobanken aus unserem Geschäftskonto-Vergleich in Betracht ziehen. Hier lassen sich kostenlose Angebote (z. B. bei Kontist und Fyrst) und günstige Geschäftskonten (z. B. Holvi, ING oder DKB) finden.
Unternehmen mit negativer SCHUFA
Ein negativer SCHUFA-Eintrag kann die Eröffnung eines Geschäftskontos erschweren. Viele Banken prüfen deine Bonität im Rahmen der Kontoeröffnung und entscheiden anschließend individuell über den Antrag. Während klassische Filialbanken bei negativer SCHUFA häufig strenger sind und den Antrag direkt ablehnen, bieten einige Direkt- und Neobanken auch Geschäftskonten trotz SCHUFA-Eintrag oder sogar ohne SCHUFA-Abfrage an. Dazu gehören zum Beispiel Kontist, Finom und Qonto.
In diesen Fällen erhältst du das Geschäftskonto meist auf Guthabenbasis. Das bedeutet, dass du nur über das vorhandene Guthaben auf deinem Konto verfügen kannst und in der Regel weder einen Kontokorrentkredit noch eine klassische Kreditkarte erhältst, um ins Minus zu gehen. Stattdessen stellen die Banken häufig eine Debitkarte zur Verfügung und begrenzen so ihr Ausfallrisiko.
Wenn du mehr über deine Möglichkeiten erfahren möchtest, lies auch unseren Ratgeber „Geschäftskonto trotz SCHUFA-Eintrag eröffnen“.
Wer bietet ein kostenloses Geschäftskonto?
Kostenlose Geschäftskonten werden vor allem von Direktbanken und Neobanken angeboten. Sie richten sich häufig an Einzelunternehmer oder Solo-Selbstständige, teilweise stehen sie aber auch anderen Rechtsformen offen. Klassische Filialbanken bieten dagegen meist kostenpflichtige Geschäftskonten an, dafür jedoch häufig zusätzliche Leistungen wie persönliche Beratung oder ein dichtes Filialnetz.
Ein kostenloses Geschäftskonto bedeutet allerdings nicht, dass keinerlei Kosten entstehen. Je nach Anbieter können Gebühren für Buchungen, Bargeldeinzahlungen, Kreditkarten oder Zusatzfunktionen anfallen. Vergleiche deshalb nicht nur die Kontoführungsgebühr, sondern auch den Leistungsumfang und mögliche Zusatzkosten.
Die folgenden Anbieter bieten derzeit einen kostenlosen Geschäftskonto-Tarif an:
Geschäftskonto + Buchhaltung: Was passt zusammen?
Ein gutes Geschäftskonto sollte sich nahtlos in deine Buchhaltung integrieren lassen. So werden Kontoumsätze automatisch übernommen und Rechnungen oder Ausgaben den passenden Transaktionen zugeordnet. Das spart Zeit, reduziert manuelle Arbeitsschritte und minimiert Fehler.
Mit sevdesk kannst du – mit Ausnahme von Revolut – alle Geschäftskonten aus unserem Vergleich verbinden. Die Software gleicht Zahlungsein- und -ausgänge automatisch mit deinen Rechnungen und Belegen ab und erkennt, welche Rechnungen bereits bezahlt wurden. Dabei behältst du jederzeit die Kontrolle: Automatische Vorschläge werden erst nach deiner Freigabe übernommen.
Auch E-Rechnungen lassen sich direkt in sevdesk empfangen, erstellen und verarbeiten. Für eine sichere Bankanbindung arbeitet sevdesk mit dem BaFin-zertifizierten Partner finAPI zusammen. So werden deine Kontodaten zuverlässig synchronisiert und du profitierst von einer effizienten, digitalen Buchhaltung.
Weitere Geschäftskonto-Vergleiche
Möchtest du nicht jedes Geschäftskonto selbst vergleichen, können Vergleichsportale eine gute Orientierung bieten. Sie stellen die wichtigsten Konditionen verschiedener Anbieter übersichtlich gegenüber – von Kontoführungsgebühren und Buchungskosten bis hin zu Funktionen, Karten und Zusatzleistungen. So erhältst du schnell einen ersten Überblick und kannst die Angebote gezielt nach deinen Anforderungen filtern. Da die verglichenen Banken und Kriterien je nach Portal variieren können, lohnt sich ein Blick auf mehrere Vergleichsportale.
fuer-gruender.de
Unser Partner, die Plattform fuer-gruender.de, ist zwar kein klassisches Vergleichsportal, bietet jedoch hochwertige Informationen, Tipps und Anleitungen für Selbstständige und alle, die es werden wollen. Natürlich ist das Thema Geschäftskonto auch für Neugründer relevant. Daher hat die Plattform 37 Banken und 109 Tarife getestet und anhand von 8 Kategorien und mehr als 200 Einzelkriterien einen detaillierten Vergleich erstellt. Schau einfach mal beim Geschäftskontovergleich von fuer-gruender.de vorbei und mache dir selbst ein Bild. (Gut zu wissen: Den Vergleich kannst du dir auch herunterladen. Klicke dazu einfach auf nachfolgenden Link: Download Geschäftskontovergleich als PDF)

Stiftung Warentest
Die Stiftung Warentest bietet auf ihrer Seite einen sehr umfassenden Überblick über das Angebot an Geschäftskonten für Freiberufler und Gewebetreibende. Allerdings erwartet dich hier keine Suchmaske, sondern eine tabellarische Zusammenstellung. Du musst also händisch nach dem passenden Geschäftskonto suchen. Dafür kannst du dich aber sehr detailliert über die Kosten für das Basiskonto, die Kartengebühren, die Kosten für beleghafte und beleglose Buchungen sowie über die Konditionen für Kredite und Guthaben informieren.

Finanzfluss
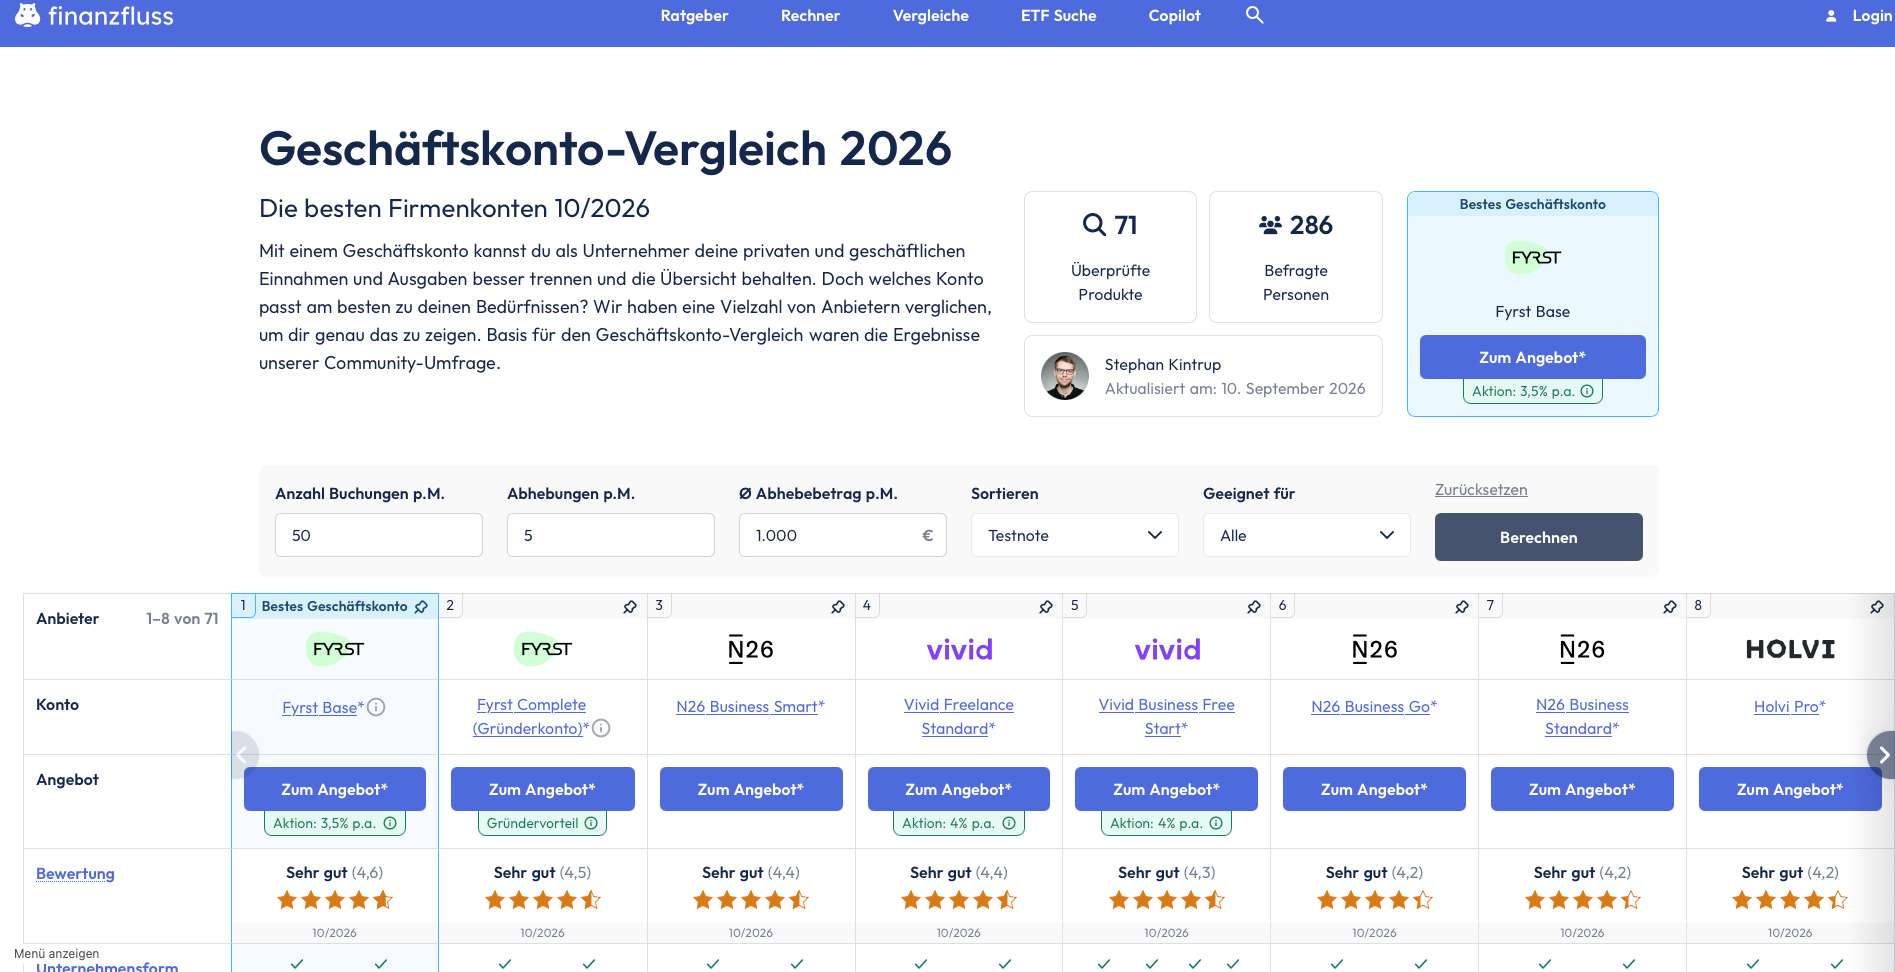
Im Geschäftskonto-Vergleich von Finanzfluss werden 71 Kontomodelle verschiedener Banken übersichtlich gegenübergestellt. Dank praktischer Filterfunktionen, etwa für Buchungen, Bargeldabhebungen oder die passende Unternehmensform, findest du schnell passende Angebote und kannst die wichtigsten Konditionen und Funktionen direkt miteinander vergleichen.
Geschäftskonto eröffnen: Schritt-für-Schritt-Anleitung zum (kostenlosen) Firmenkonto
Vor der Eröffnung eines Geschäftskontos solltest du die verschiedenen Angebote vergleichen und prüfen, welches Konto am besten zu deinem Unternehmen passt. Anschließend kannst du die entsprechenden Unterlagen zusammenstellen und die Kontoeröffnung starten. In diesem Abschnitt zeigen wir dir Schritt für Schritt, wie du dabei vorgehst.
Bedarf ermitteln
Zunächst solltest du klären, ob du überhaupt ein Geschäftskonto benötigst. Dabei geht es nicht nur um die rechtlichen Vorgaben, sondern vor allem um deinen individuellen Bedarf und Geschäftsalltag. Da sich viele Banken quer stellen, wenn sie bemerken, dass ein Privatkonto geschäftlich genutzt wird, solltest du dir vor allem über die Anzahl der zu erwartenden Buchungen und deine Anforderungen Gedanken machen.
Auch wenn du als Solo-Selbstständiger nicht zwingend ein Geschäftskonto benötigst, ist ein separates Firmenkonto in den meisten Fällen die bessere Wahl. Es erleichtert dir die Buchhaltung, sorgt für eine klare Trennung zwischen privaten und geschäftlichen Finanzen und schafft mehr Übersicht. Zudem bieten viele Banken inzwischen kostenlose Geschäftskonten für Freiberufler und Einzelunternehmer an, sodass du dein Privatkonto gar nicht erst geschäftlich nutzen musst.
Geschäftskonten vergleichen
Sobald du deine Anforderungen kennst, kannst du verschiedene Geschäftskonten miteinander vergleichen. Nutze dafür entweder unseren Geschäftskonto-Vergleich oder ein unabhängiges Vergleichsportal. So erhältst du schnell einen Überblick darüber, welche Angebote zu deinem Unternehmen passen.
Achte beim Vergleich insbesondere auf folgende Kriterien:
- Unterstützte Rechtsform
- Kontoführungsgebühren
- Kosten für beleglose und beleghafte Buchungen
- Anzahl der enthaltenen Debit- bzw. Kreditkarten und potenzielle Gebühren
- Kontokorrentkredit und Sollzinsen (insbesondere Zinsen für eine Überziehung)
- Gebühren für Bargeldabhebungen sowie -einzahlungen
- enthaltene Buchhaltungstools bzw. Anbindung deines Online-Banking an eine professionelle Buchhaltungssoftware
- Anzahl der verfügbaren Unterkonten
Passendes Angebot auswählen
Hast du die infrage kommenden Geschäftskonten miteinander verglichen, kannst du das passende Angebot für dich auswählen. Anschließend füllst du den Kontoantrag aus, reichst die erforderlichen Unterlagen ein und legitimierst dich.
Bei Direkt- und Neobanken erfolgt die Identitätsprüfung in der Regel bequem per Videoident-Verfahren. Viele Filialbanken bieten zusätzlich eine Legitimation vor Ort an. Die Kontoeröffnung ist heute meist vollständig online möglich und lässt sich oft innerhalb weniger Minuten abschließen.
Geschäftskonto mit Buchhaltungssoftware verbinden
Nach der Kontoeröffnung solltest du dein Geschäftskonto zeitnah mit deiner Buchhaltungssoftware verbinden. So werden Kontoumsätze automatisch übertragen und mit deinen Rechnungen und Belegen abgeglichen. Das spart dir viele manuelle Arbeitsschritte, reduziert Fehler und sorgt dafür, dass du deine Finanzen jederzeit im Blick behältst.
Achte deshalb darauf, dass sich dein Geschäftskonto möglichst einfach mit deiner Buchhaltungssoftware verknüpfen lässt. Mit sevdesk kannst du beispielsweise Bankkonten von mehr als 4.000 Banken anbinden. Dadurch werden Zahlungsein- und -ausgänge automatisch synchronisiert und du behältst offene Rechnungen, Zahlungseingänge und deine Liquidität jederzeit im Blick.
Welche Unterlagen brauchst du zur Eröffnung eines Geschäftskontos?
Um ein Firmenkonto zu eröffnen, musst du nachweisen, dass du Unternehmer, Freiberufler oder Gewerbetreibender bist. Benötigte Unterlagen können je nach Gesellschaftsform variieren. Die gängigsten benötigten Unterlagen sind:
- Ausgefüllte und unterschriebene Kontoanträge
- Personalausweis bzw. Kopie des Personalausweises
- Gewerbeanmeldung, Zulassung oder Anmeldung in einer Kammer
- Als Gesellschaft wird die Gründungsurkunde und ein Auszug aus dem Handelsregister benötigt.
Mehr Unterlagen benötigst du, wenn du von der Bank einen Kontokorrentkredit erhalten willst, denn dann prüft diese deine Bonität. Dazu benötigst du folgende Unterlagen:
- Die Steuerunterlagen mindestens des letzten Jahres. Manche Banken verlangen auch den Nachweis mehrerer Jahre.
- Aktueller Nachweis über die Umsatzsteuer-Vorauszahlungen
- Kontoauszug, der die Bezahlung der Vorauszahlungen bestätigt
Solltest du ein Konto bei einer Direktbank wählen, musst du noch ein Identifikationsverfahren durchlaufen. Entweder geschieht dies klassisch per Post- oder per Videoident-Verfahren.
So erfolgt die Prüfung durch die Bank:
Nach der Einreichung aller erforderlichen Unterlagen überprüft die Bank die Richtigkeit deiner Angaben. Eine SCHUFA-Abfrage erfolgt bei Direkt- und Filialbanken in fast jedem Fall. Manche Neobanken werben hingegen damit, dass du auch ohne SCHUFA-Auskunft oder trotz SCHUFA-Eintrag ein Geschäftskonto eröffnen kannst – jedoch nur auf Guthabenbasis. Wenn du mit deinem privaten Einkommen auch für dein Unternehmen haftest, werden vermutlich auch deine privaten Einkommensverhältnisse geprüft. Dies kann auch über einen geforderten Steuernachweis erfolgen.
Wie kannst du dein Geschäftskonto wechseln?
Mit der Zeit können sich die Anforderungen an dein Geschäftskonto ändern. Steigende Kontoführungsgebühren, ein schlechter Kundenservice, ein fehlender Ansprechpartner, eine zu restriktive Kreditvergabe oder fehlende Funktionen wie Buchhaltungsschnittstellen können Gründe sein, die Bank und somit das Geschäftskonto zu wechseln. Oft reicht aber auch ein Wechsel in ein anderes Kontomodell desselben Anbieters aus, etwa wenn dein Unternehmen wächst und du mehr Buchungen, zusätzliche Karten oder weitere Funktionen benötigst.
Bevor du allerdings dein bisheriges Firmenkonto kündigst, solltest du zunächst ein neues Konto eröffnen. Informiere anschließend Kunden, Lieferanten und andere Geschäftspartner über deine neue Bankverbindung und passe diese in Rechnungen, Verträgen und auf deiner Website an. Viele Banken unterstützen dich dabei mit einem Kontowechselservice, der die Umstellung erleichtert.
Kündige dein altes Geschäftskonto erst dann, wenn alle regelmäßigen Zahlungen über das neue Konto laufen. So vermeidest du Rücklastschriften oder fehlgeschlagene Überweisungen.
Zusammenfassung
Ein Geschäftskonto schafft Ordnung in deinen Finanzen und erleichtert die Buchhaltung im Unternehmensalltag. Auch wenn Freiberufler und Einzelunternehmer nicht gesetzlich dazu verpflichtet sind, ist ein separates Konto in den meisten Fällen sinnvoll. Viele Banken bieten für diese Zielgruppen sogar kostenlose Geschäftskonten an.
Welches Geschäftskonto am besten zu dir passt, hängt vor allem von deinen individuellen Anforderungen ab. Vergleiche deshalb nicht nur die Kontoführungsgebühren, sondern auch Leistungen wie Buchungskosten, Bargeldversorgung, Karten, Softwareanbindungen und den Kundenservice. So findest du ein Geschäftskonto, das dich nicht nur heute, sondern auch beim Wachstum deines Unternehmens zuverlässig begleitet.